
对大多数普通家庭而言,保险配置不是 “买得越多越好”,而是要先建立稳定的基础保障框架。建议按 “先大人、后小孩,先保障、后理财,先保额、后返还” 的顺序梳理家庭需求。
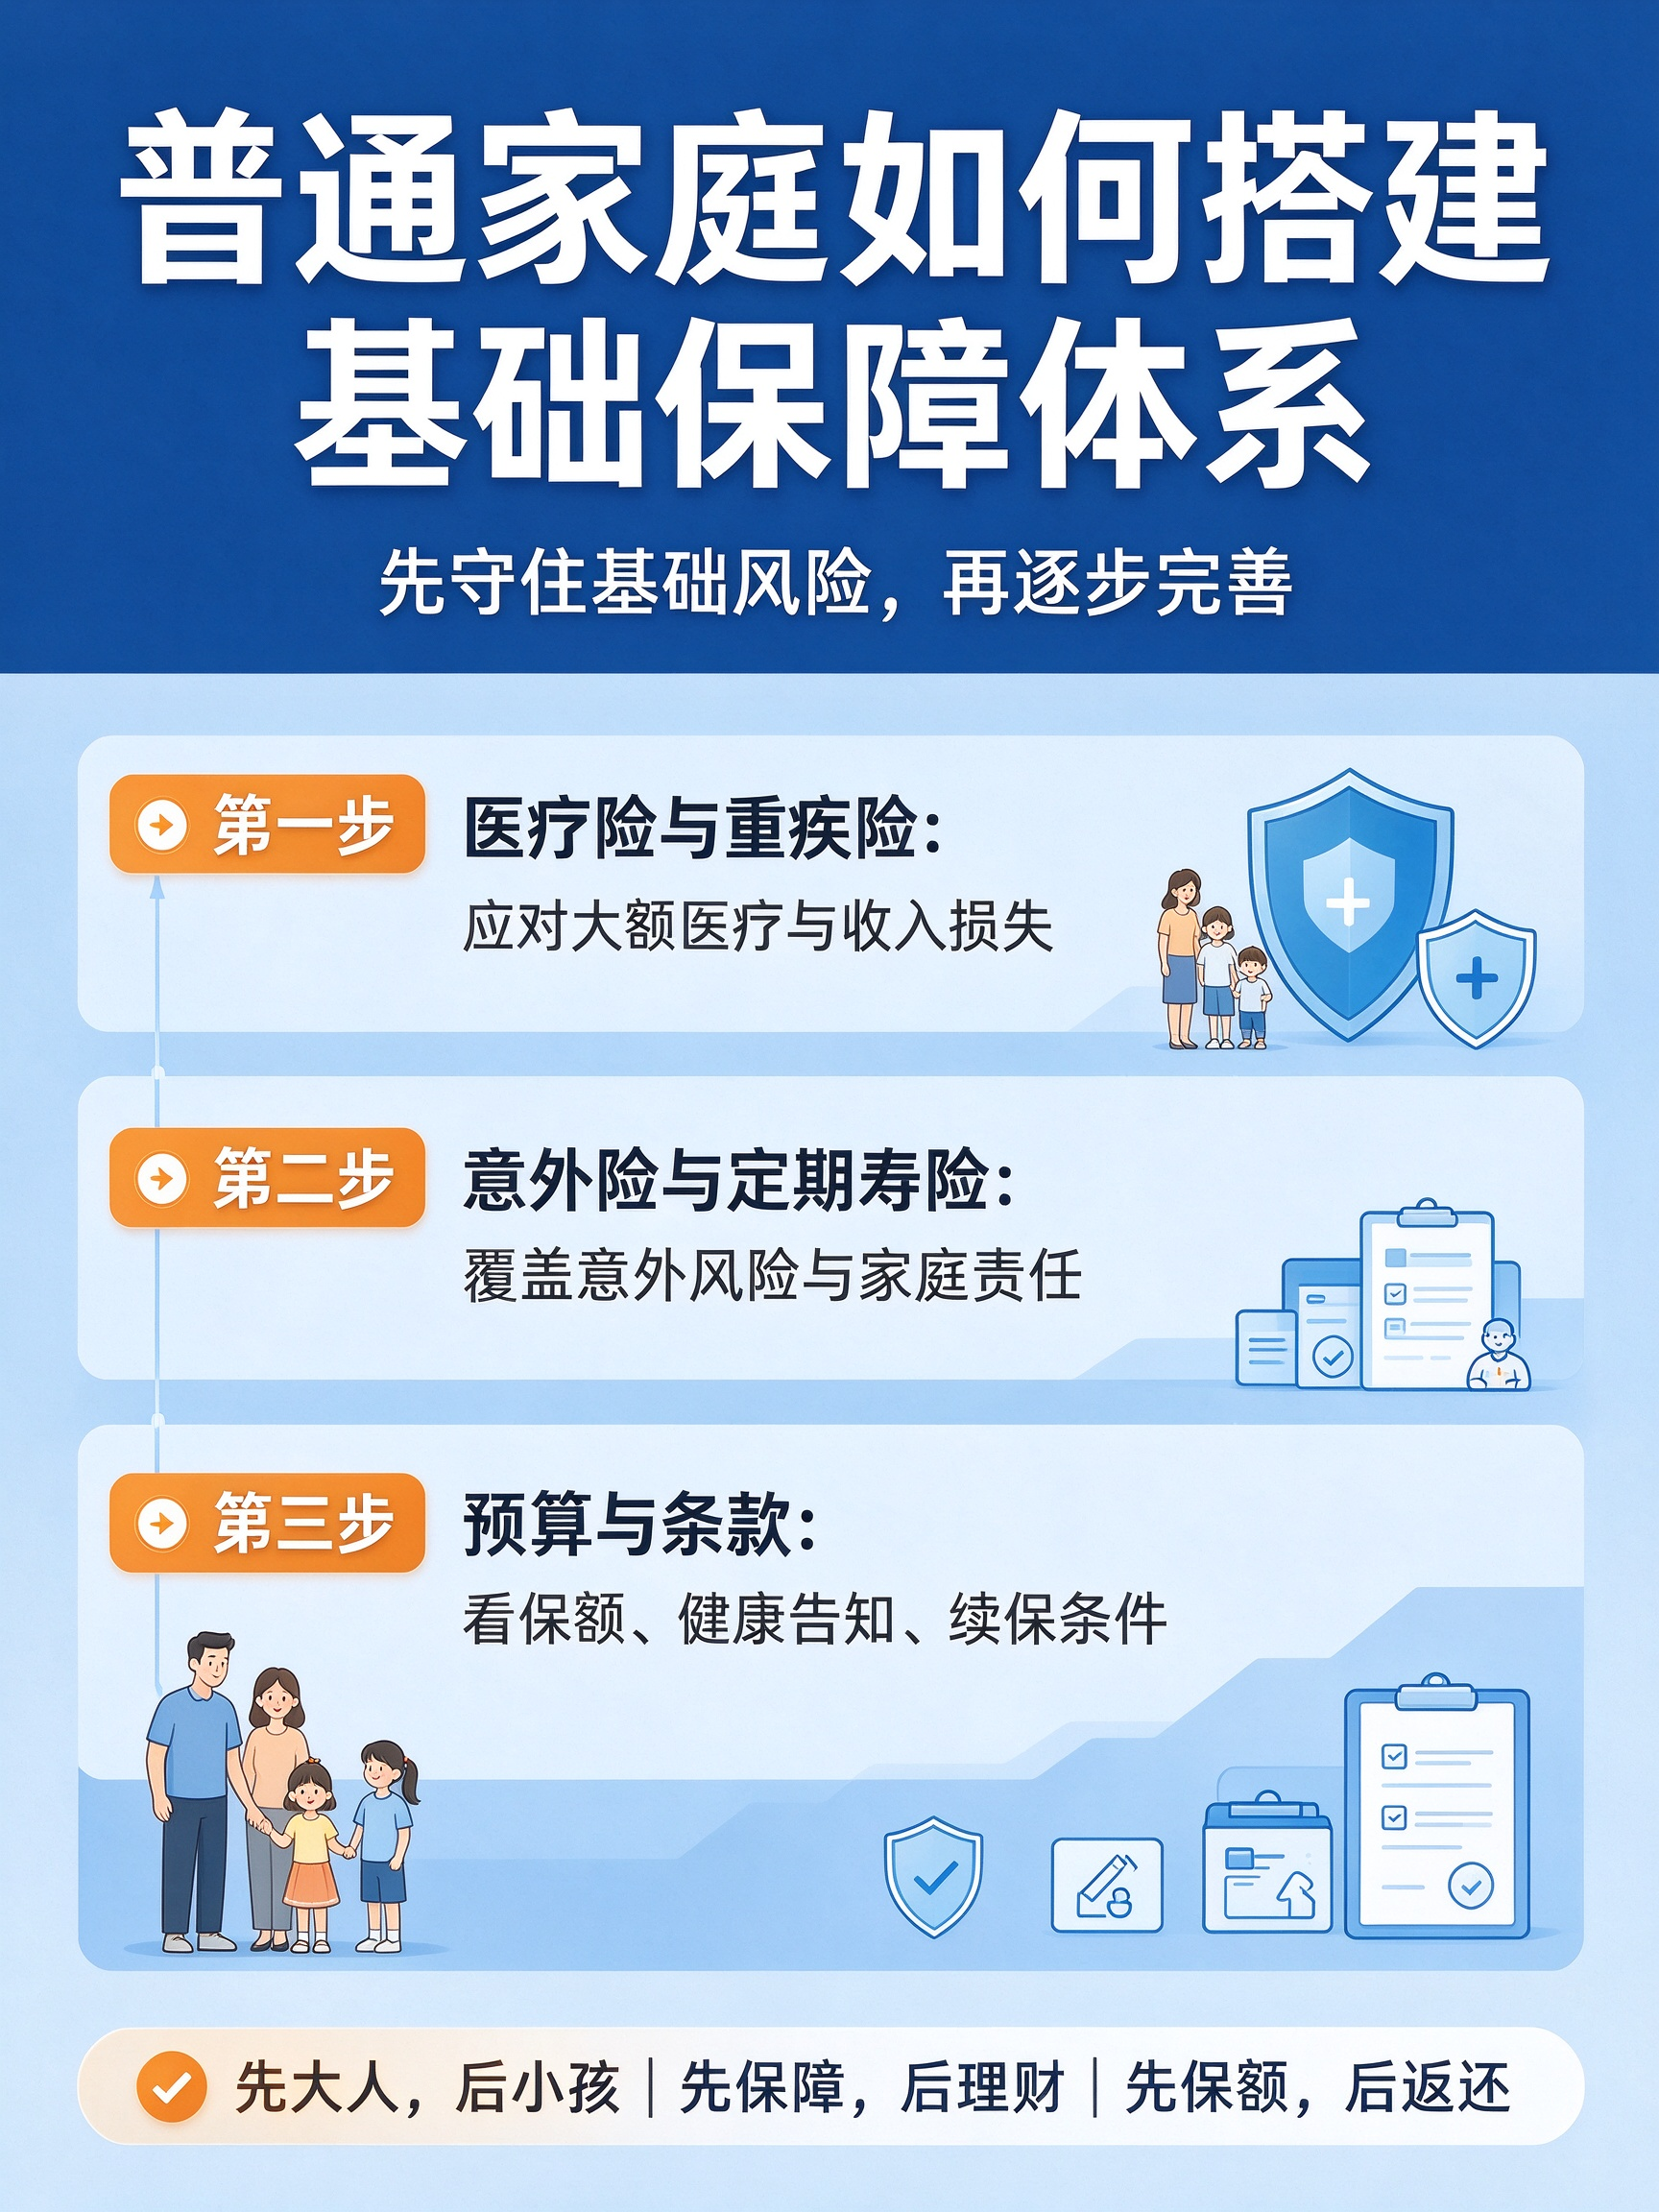
第一步,优先配置医疗险与重疾险。医疗险主要应对大额医疗支出,重疾险则用于弥补患病期间的收入损失、康复费用和家庭生活开支。成人作为家庭经济支柱,保额应优先做足;儿童和老人可根据预算和健康状况选择更适合的产品。
第二步,补充意外险和定期寿险。意外险价格较低,能覆盖意外身故、伤残和意外医疗费用;定期寿险则适合承担房贷、子女教育和赡养责任的家庭经济支柱。两者不一定需要非常复杂,但应作为基础保障的一部分。
第三步,理清预算与家庭责任。普通家庭的保费支出应控制在合理范围内,避免因保费过高影响日常生活。配置时应先看条款、健康告知、等待期、免责范围和续保条件,再比较价格。
很多家庭容易陷入误区,优先给孩子买保险,却忽略家庭经济支柱。一旦大人发生风险,家庭收入中断,孩子的保费也难以为继。因此配置保障的核心逻辑,是优先守住家庭收入来源。
保险配置没有统一答案,关键是让每个家庭成员都获得与其风险相匹配的保障。普通家庭不必追求 “大而全”,先把基础风险守住,再根据收入变化逐步完善。不用一次性配齐所有险种,可以分阶段规划,先搭建底层保障,后续有余力再增加养老、储蓄类保险。


